変動金利が今後1%上がったら、月の返済額はいくら増えるのか?
この記事では、残債1,000万・2,000万・3,000万円×上昇シナリオ0.5%・1.0%・2.0%の合計9パターンを、元利均等返済で全試算します。動画後半の「9パターン早見表」も本文に掲載するので、自分の残債帯がどこに近いか一目で確認できます。
動画版(8分14秒)も本文末尾に埋め込んでいます。「自分の数字で計算したい」方は、無料の金利リスクシミュレーターから確認してみてください。
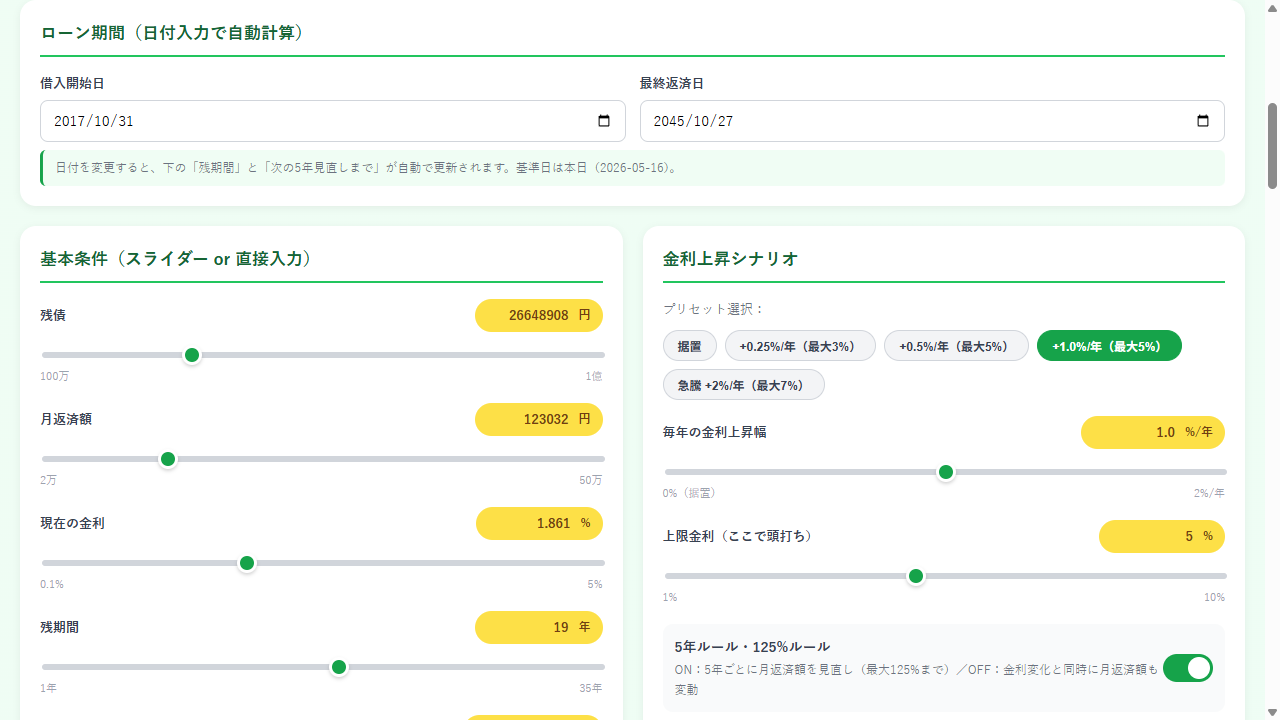
1. 前提条件:残債3パターン×金利シナリオ
計算に使う前提条件を整理します。
- 残債:1,000万円・2,000万円・3,000万円の3パターン
- 残り期間:いずれも24年で揃える
- 現在の適用金利:1.861%(前回動画で公開した運営者の楽天銀行金利)
- 金利上昇シナリオ:+0.5%・+1.0%・+2.0%の3段階
- 上昇後の適用金利:2.361%・2.861%・3.861%
1.861%という現在金利は全国平均よりやや高めですが、「累計1%上昇後の現実値」として参考にしやすい数字です。+2.0%上昇は急騰シナリオですが、過去の長期金利のレンジで見ればありえる水準。極端なケースも数字で押さえておくのが、リスク管理の基本です。
なぜ「残期間24年」で統一するか
2020年前後に借入した30〜40代会社員の典型ケースです。35年返済で借入し、4-11年経過した時点を想定。残債が大きく、金利上昇の影響を最も強く受ける世代でもあります。
2. 計算ルール:5年ルールを外した素の月返済額
変動金利には5年ルール・125%ルールがあり、短期では月返済額が据え置かれます。ただし、利息の比率が増え、最悪は「未払利息」という形で借金が積み上がります。
今日見る数字は、5年ルールを外した素の月返済額です。「最終的に着地する返済額の目安」と考えてください。
5年ルール込みのリアルな推移は、前回記事と自作シミュレーターで確認できます。シミュレーターに自分の残債を入れれば一発で計算可能です。
3. 残債1,000万円のケース
残債1,000万円・残り24年で計算します。住宅ローン返済が後半に入った世代(50代前半)、または新築マンションを当初2,000-3,000万円で借りて完済が近づいている層に該当します。
| シナリオ | 適用金利 | 月返済額 | 現状との差 |
|---|---|---|---|
| 現状 | 1.861% | 約43,100円 | ±0 |
| +0.5%上昇 | 2.361% | 約45,500円 | +2,400円 |
| +1.0%上昇 | 2.861% | 約48,000円 | +5,000円 |
| +2.0%上昇 | 3.861% | 約53,300円 | +10,200円 |
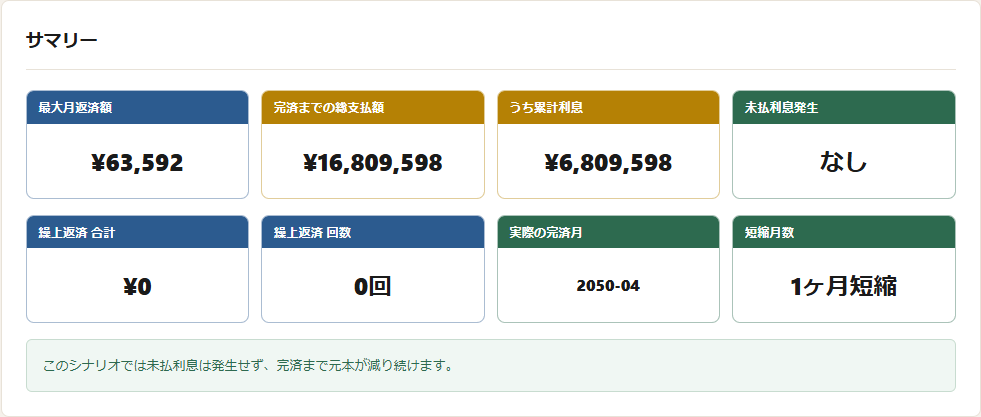
1%上がって月+5,000円、2%上がっても月+1万円ほど。残債1,000万円帯では、家計への影響は比較的軽めです。ただし、完済までの総支払額で見ると、2%上昇で約295万円増える計算になります。残債が小さくても、長期で見れば金利2%上昇のインパクトは無視できません。
4. 残債2,000万円のケース
残債2,000万円・残り24年で計算します。住宅ローン保有者の中で一般的に多いと言われる残債層です。地方都市の戸建てや中堅クラスのマンション層に該当します。
| シナリオ | 適用金利 | 月返済額 | 現状との差 |
|---|---|---|---|
| 現状 | 1.861% | 約86,200円 | ±0 |
| +0.5%上昇 | 2.361% | 約91,100円 | +4,900円 |
| +1.0%上昇 | 2.861% | 約96,100円 | +9,900円 |
| +2.0%上昇 | 3.861% | 約106,700円 | +20,500円 |
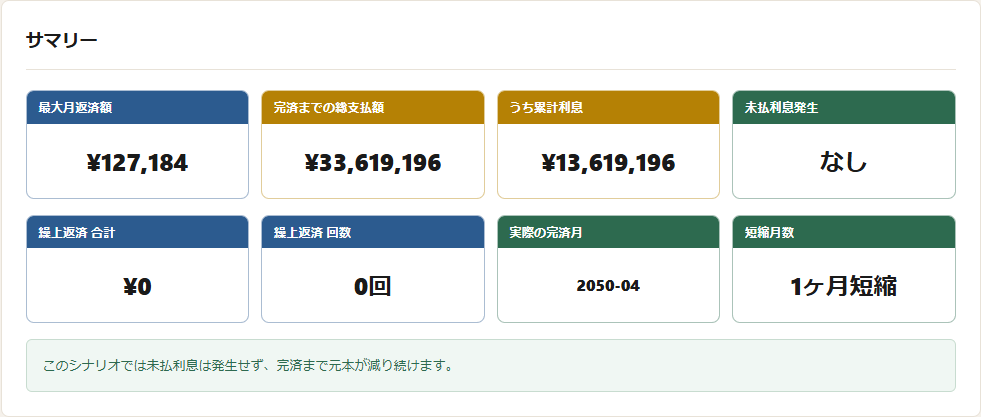
1%上昇で月+1万円。食費1人分か、子どもの習い事1つ分に相当します。2%上昇では月+2万円超え。完済までの総支払額で見ると、2%上昇で約590万円増える計算になります。
590万円というと、新車1台分(200万円)×3に近い金額。「長期で見れば家1軒分の差」と言っても言い過ぎではありません。
5. 残債3,000万円のケース
残債3,000万円・残り24年で計算します。首都圏や都市部の新築マンション保有者によく見られる傾向の残債帯です。
| シナリオ | 適用金利 | 月返済額 | 現状との差 |
|---|---|---|---|
| 現状 | 1.861% | 約129,200円 | ±0 |
| +0.5%上昇 | 2.361% | 約136,500円 | +7,300円 |
| +1.0%上昇 | 2.861% | 約144,100円 | +14,900円 |
| +2.0%上昇 | 3.861% | 約159,900円 | +30,700円 |
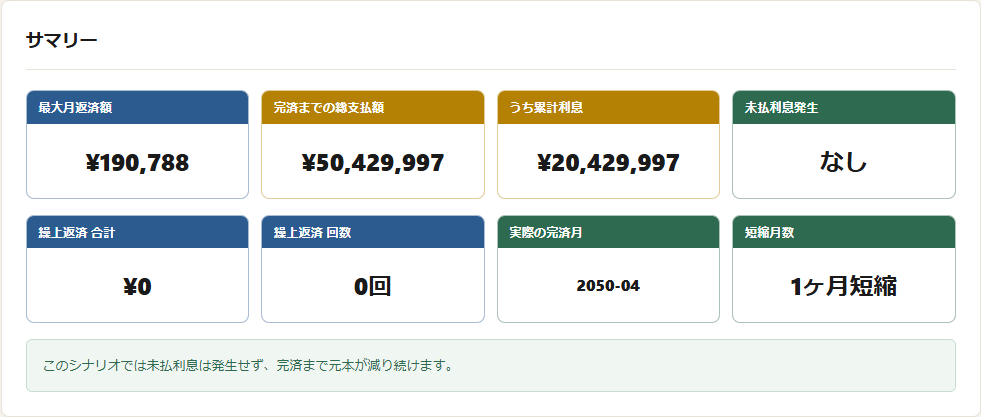
1%上昇で月+1万5,000円、2%上昇では月+3万円超え。家賃をひとつ追加で払うレベルです。完済までの総支払額で見ると、2%上昇で約884万円増える計算になります。金額の大きさだけ、金利上昇の影響も比例して大きくなるのが残債3,000万円帯の現実です。
6. 9パターン早見表(月返済額の増加分)
残債×上昇シナリオの9パターンを一覧にまとめました。自分の残債帯から、即座に「家計への影響額」を読み取れる表です。
| 上昇幅 | 残債1,000万 | 残債2,000万 | 残債3,000万 |
|---|---|---|---|
| +0.5% | +2,400円/月 | +4,900円/月 | +7,300円/月 |
| +1.0% | +5,000円/月 | +9,900円/月 | +14,900円/月 |
| +2.0% | +10,200円/月 | +20,500円/月 | +30,700円/月 |
完済までの総支払額の増加分も並べておきます。
| 上昇幅 | 残債1,000万 | 残債2,000万 | 残債3,000万 |
|---|---|---|---|
| +1.0% | 約143万円増 | 約286万円増 | 約430万円増 |
| +2.0% | 約295万円増 | 約590万円増 | 約884万円増 |
7. 自分のケースの探し方
表を見るときのコツを3つ整理します。
① 残債が表のどこに近いかで読む
例えば残債2,500万円なら、2,000万円と3,000万円の中間で読みましょう。残債1,500万円なら、1,000万円と2,000万円の中間です。
② まずは「+1%上昇」を中心に考える
+0.5%や+2.0%は、上下のリスク幅としてセットで押さえる程度でOK。現実的な備えの基準は「+1%上昇シナリオ」です。
③ 正確な数字はシミュレーターで
表は「残期間24年」で計算しています。自分の残期間が違う場合は、金利リスクシミュレーターに自分の数字を入れて確認してください。
8. 今日からできる3つの行動
① 自分の残債と残り期間を確認する
銀行アプリか、半年ごとに届く返済予定表を見れば即わかります。
② シミュレーターで「+1%上昇」シナリオを計算する
自分の数字を無料シミュレーターに入れて、月返済額と総支払額の増加を確認します。
③ 月の増加分を、家計のどこで吸収するかを先に決めておく
「+1万円なら食費を削る」「+3万円なら学資保険を見直す」など、増加が起きてから慌てるのではなく、事前に吸収先を決めておくのがリスク管理の本質です。
9. 残債帯別の「吸収戦略」
| 残債帯 | +1%上昇時の月増加 | 家計での吸収戦略 |
|---|---|---|
| 1,000万円帯 | +5,000円 | 外食を月1回減らす/サブスク見直し |
| 2,000万円帯 | +1万円 | 食費見直し/子どもの習い事整理 |
| 3,000万円帯 | +1.5万円 | 大型支出見直し(車・保険等) |
| 4,000万円帯 | +2万円 | 転居・借り換えの検討 |
| 5,000万円超 | +2.5万円超 | 固定への借り換え or 繰上返済 |
10. よくある質問(FAQ)
Q1. 1%以上の上昇は本当に来るのか?
A. 過去17年(2007-2024年)は変動金利が動かなかったため「来ない」と感じる人が多いですが、2024年からの利上げ局面では既に0.5%程度上昇しています。1%上昇は「中央シナリオ」として、現実的な前提として備えるのが安全です。
Q2. 残債が表より大きい/小さい場合は?
A. 月返済額の増加は、おおむね残債に比例します。残債500万円なら表の半分、残債5,000万円なら表の1.5倍、と読めばOK。正確な数字はシミュレーターで確認してください。
Q3. 残期間が10年と短い場合は?
A. 残期間が短いと、金利上昇の影響は軽減されます。残期間10年なら、月の増加額は表の約半分です。「完済が近い人ほど、金利リスクは小さい」と覚えてください。
Q4. ボーナス払いありの場合は?
A. ボーナス払いがある場合、月の増加額は若干小さくなりますが、ボーナス月の増加額が大きくなります。年間トータルの増加額は本記事の計算とほぼ同じ。
Q5. 子育てで家計が苦しい場合の備えは?
A. 子どもの教育費ピークと金利上昇局面が重なるのが最悪のシナリオ。「子どもの大学進学までに繰上返済で残債を圧縮」「金利上昇分の月次積立」の2本立てがおすすめです。
11. まとめ
- 変動金利1%上昇で、月返済額の増加は残債1,000万→約+5,000円、2,000万→約+1万円、3,000万→約+1万5,000円
- 2%上昇シナリオでは、3,000万帯で月+3万円超え、完済時総支払額が約884万円増える計算
- 自分の残債帯に応じた「吸収先」を事前に決めておくことがリスク管理の本質
- 正確な数字は金利リスクシミュレーターで自分の条件を入れて確認
動画版(8分14秒)でも解説しています
本記事の内容を動画で確認したい方は、こちらをご視聴ください。
※動画は公開準備中。URL確定次第、こちらに埋め込みます。
関連記事
- 【実話】楽天銀行の住宅ローン金利が0.877%→1.861%に|変動金利1%上昇のリアルと対策
- 【危険】住宅ローン未払利息はいつ発生する?125%ルールの落とし穴と境目3.59%
- 住宅ローン借り換えで300万円トクする人の3条件
▼ 免責事項
本記事の数字は、元利均等返済を前提とした概算試算です。実際の返済額は、銀行ごとの計算方式や5年ルール・125%ルールの適用で変わります。借り換えや返済計画の最終判断は、必ずご自身で行ってください。不安があれば、金融機関やファイナンシャルプランナーへの相談を強くおすすめします。
🎯 今回の試算をあなたの数字で再計算
年齢・年収・住宅ローン残高・家族構成を入れて、S&P500過去99年データ×モンテカルロ法で老後資金の成功確率を確かめられます。完全無料・登録不要。