住宅ローンの繰上返済と投資、どちらが得かは「ローン金利と運用の期待リターンの差」で決まります。本記事の相談ケース(残3,300万円・金利0.7%)では、繰上返済の確実な利回り0.7%に対し、運用はS&P500過去100年データで期待7.7%。数字だけを見れば、運用に分があります。
ただし運用は値動きが大きく、確実ではありません。無料のライフプランシミュレーターでモンテカルロ(確率分布)まで見ると、「実はどちらを選んでも老後は安泰(成功率100%)」という、もう一段深い結論が見えてきます。本記事では、仮想のご相談をFP視点でシミュレーター実演しながら整理します。
この記事でわかること
- 繰上返済と運用、どちらが得かを決める「たった1つの基準」
- 46歳で1,000万円繰上返済した場合の完済年齢・利息削減額(実測)
- 「単一シナリオの楽観値」に騙されず、確率分布で判断する方法(自分の数字はシミュで確認)
1. 結論|数字は「運用優位」、それでも繰上返済が正解になる理由
先に結論をまとめます。
- 期待値(数字)だけなら運用が有利:ローン金利0.7%に対し、運用の期待リターンは年7.7%(差7%)。
- 確実性・金利上昇への備え・無借金の安心を重視するなら繰上返済も合理的:運用の7.7%は「期待値」であって「確約」ではありません。
- 資産に余裕がある世帯は、どちらでも老後は破綻しない:後述のモンテカルロでは、運用継続でも老後資金の成功確率は65〜100歳まですべて100.0%でした。
つまりこの相談ケースは「繰上返済か運用か」の二者択一ではなく、教育費のピークを越えてから両者をどう配分するかという問題に行き着きます。順を追って実演します。
2. 【ご相談】45歳共働き・貯蓄2,600万円、住宅ローン残3,300万円
今回取り上げるのは、家計相談でよくある「繰上返済か運用か」というお悩みです。実在の特定個人ではなく、典型的なご相談を仮想ケースとして再構成しています。
| 項目 | 内容 |
|---|---|
| ご家族 | 夫45歳・妻44歳(共働き会社員)/子ども 長子15歳・次子12歳 |
| 世帯年収 | 額面1,250万円(夫650・妻600)/手取り月68万円ほど |
| 金融資産 | 合計2,600万円(現預金840・NISA 1,000・iDeCo 360・株式400) |
| 住宅ローン | 残高3,300万円/変動金利0.7%/年返済144万円(月12万円)/残24年・69歳完済予定 |
| 毎月の積立 | NISA 10万円+iDeCo 3.5万円 |
| ご相談 | 「教育費が膨らむ中、貯蓄を繰上返済に回すべきか、それとも運用を続けるべきか」 |
世帯年収1,250万円・金融資産2,600万円と、家計に比較的余裕のあるご家庭です。だからこそ「確実にローンを減らす安心」と「お金に働いてもらう期待値」の間で悩むことになります。
3. 【FP視点】繰上返済は「確実な0.7%」、運用は「不確実な7.7%」
繰上返済と運用の損得は、突き詰めると「ローン金利」と「運用の期待リターン」の比較に集約されます。
繰上返済の利回り=ローン金利と同じ(確実)
1,000万円を繰上返済すると、その1,000万円にかかるはずだった金利(年0.7%)の支払いがなくなります。これは「確実に年0.7%で運用したのと同じ効果」です。元本割れもありません。
運用の期待リターン=年7.7%(ただし不確実)
一方、同じ1,000万円を投資に回した場合、S&P500の過去100年データに基づくと期待リターンは年7%前後(本シミュレーションでは最初の20年平均で7.7%)。数字だけなら、ローン金利0.7%を大きく上回ります。
ただし、これはあくまで平均の「期待値」です。S&P500は1年で+30%になる年もあれば、−37%下落する年もあります。「7.7%」が毎年約束されているわけではない、という点が繰上返済との決定的な違いです。
さらに住宅ローンが変動金利の場合、将来金利が上がれば繰上返済の価値も上がります。今の0.7%がずっと続く保証はありません(変動金利のリスクはネット銀行5社の住宅ローン変動金利を徹底比較でも解説しています)。
4. 【実演1】まず現状をシミュレーターに入力してみる
言葉だけでは決められないので、実際にライフプランシミュレーターへ相談ケースを入力してみます。家族構成・収入・住宅ローン・資産をそのまま打ち込んだ状態がこちらです。
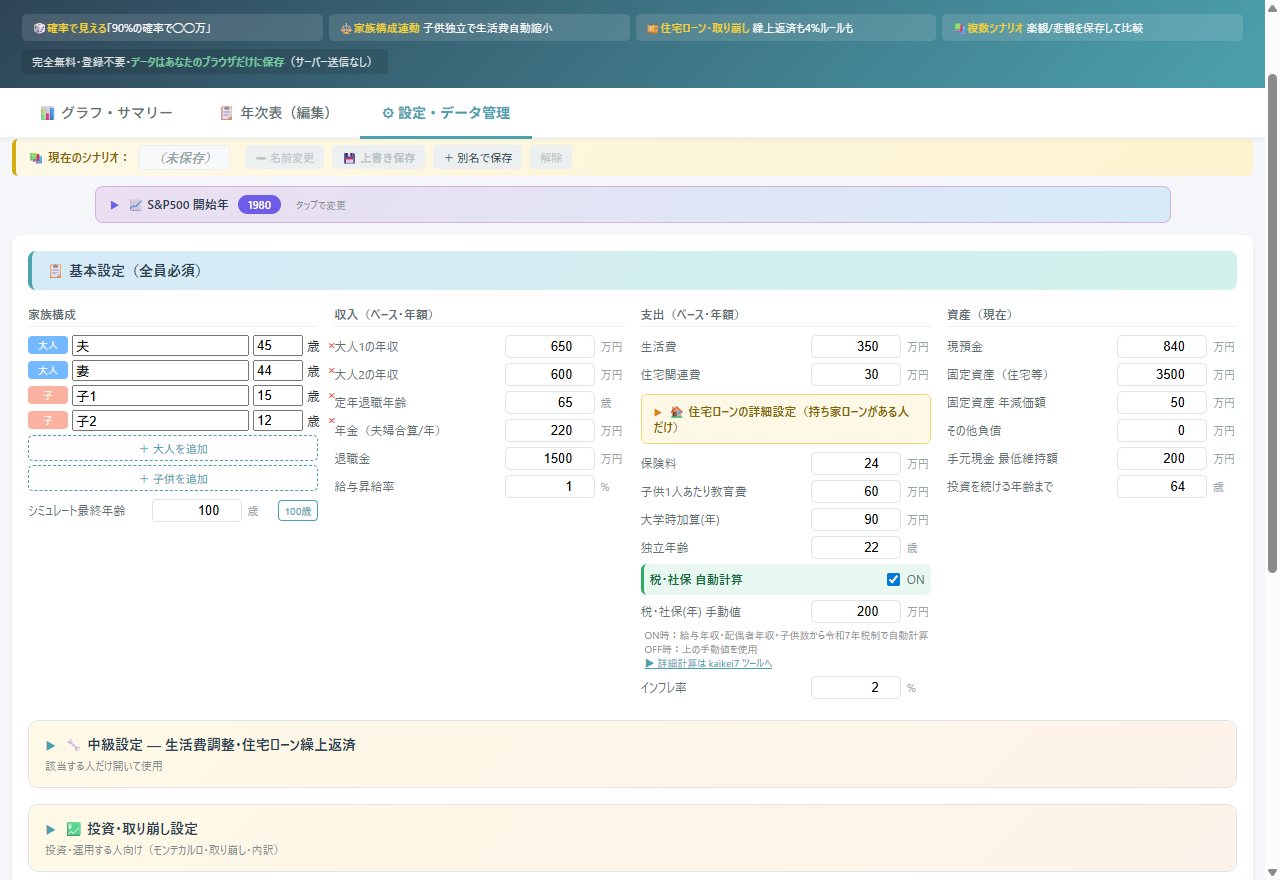
この状態で、まず繰上返済をせず運用を続けた場合の資産推移を見てみます。
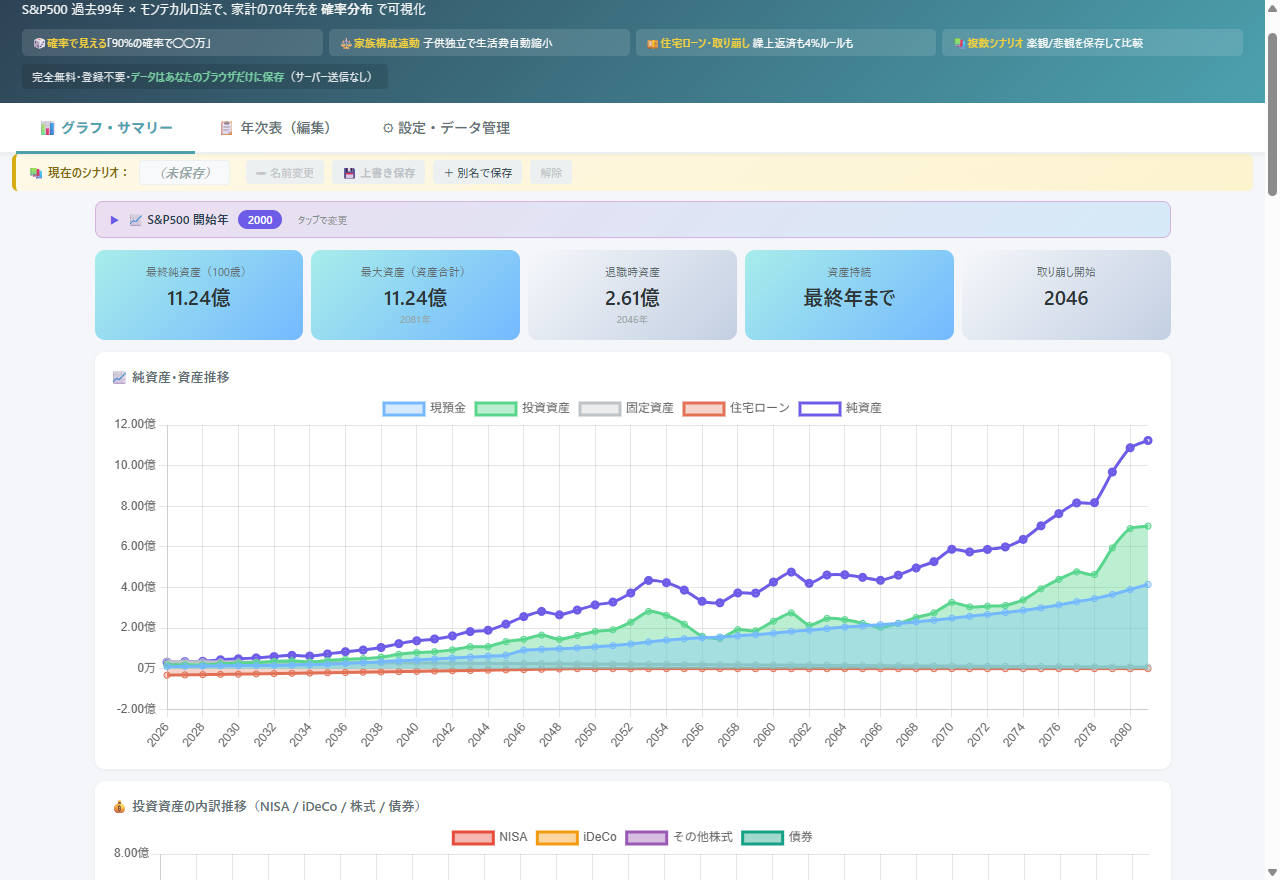
最終的な純資産は11.24億円──と出ました。しかし、ここで鵜呑みにしてはいけません。これは「過去のある期間の好相場を、そのまま1本なぞった単一シナリオ」に過ぎないからです。
ネット上でよく見る「月◯万円で1億円」という試算の多くは、この単一シナリオの楽観値です。実際の相場は上下に大きく振れるため、この数字だけで「運用すれば余裕」と判断するのは危険です。本当に見るべきは、後述する確率分布です。
🧮 あなたの数字で「繰上返済 vs 運用」を試算する
年収・家族構成・住宅ローン残高・金融資産を入れるだけで、繰上返済した場合としなかった場合の資産推移をS&P500過去100年データで比較できます。完全無料・登録不要・3分で結果に到達。
5. 【実演2】46歳で1,000万円繰上返済したら、いつ完済できる?
次に、46歳の時点で現預金から1,000万円を繰上返済(期間短縮型)した場合を試算します。期間短縮型は、毎月の返済額は変えずに完済時期を前倒しするタイプで、利息削減効果が最も大きい方法です。
| 項目 | 繰上返済しない | 46歳で1,000万円繰上返済 |
|---|---|---|
| 完済年齢 | 69歳 | 約62歳(約7年前倒し) |
| 総利息(概算) | 約326万円 | 約150万円 |
| 利息の削減額 | — | 約170万円 |
| 手元から減る現金 | 0円 | 1,000万円 |
| 同じ1,000万円を運用した場合(期待値) | — | 16年で約3,300万円(含み益+2,300万円・ただし不確実) |
繰上返済すれば、完済を約7年前倒しでき、利息を約170万円削減できます。これは確実なリターンであり、無借金になる安心感や、変動金利が将来上がった場合のリスク回避にもなります。
一方で、同じ1,000万円を運用に回せば、期待値では16年で約3,300万円(含み益+2,300万円)まで増える計算です。確実な170万円の利息削減と、不確実だが期待値の大きい運用益──ここが判断の分かれ目です。
なお「そもそもローン金利を下げる」という第3の選択肢もあります。借り換えで金利が下がれば、繰上返済をしなくても利息は減ります。借り換えの損得は住宅ローン借り換えで300万円トクする3条件、繰上返済額別の効果は繰上返済100万・500万・1000万で総返済額はどう変わるかで詳しく解説しています。
📈 「運用」を選ぶなら、節税できるiDeCoから埋めるのが定石
繰上返済より運用に回すなら、掛金が全額所得控除になるiDeCoは最優先で検討したい枠です。共働き・課税所得が高い世帯ほど節税メリットは大きくなります。松井証券なら口座管理料は無料、対象投信の保有でポイントも貯まります。

6. 【実演3】不確実性を「確率」で見る|モンテカルロ・シミュレーション
ここがこの記事の核心です。単一シナリオの「11.24億円」ではなく、1,000回の試行で確率分布を見るのが、シミュレーターの正しい使い方です。
運用を続けた場合の結果を、モンテカルロ・シミュレーション(S&P500過去99年データからのランダム抽選を1,000回)で見てみます。
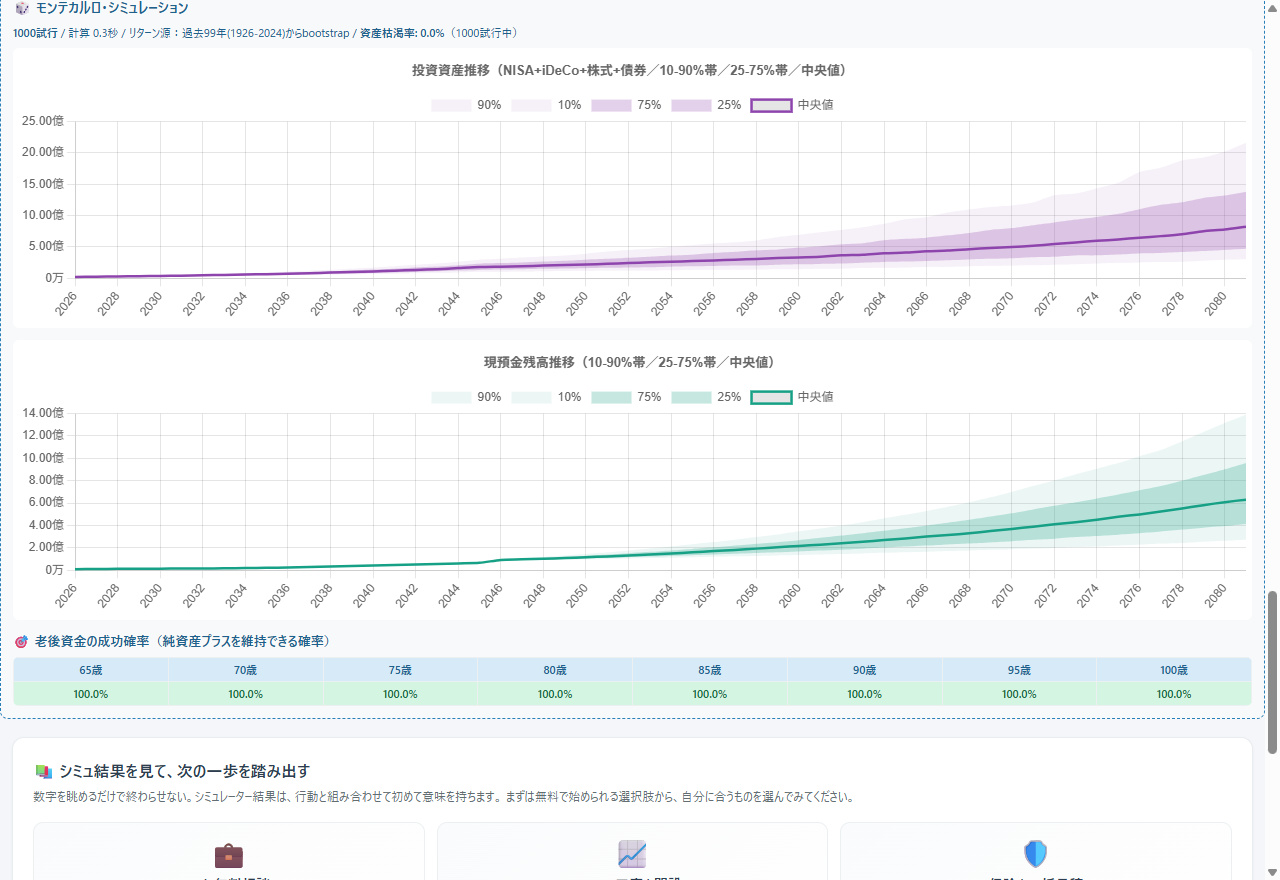
注目すべきは、画面下部の「老後資金の成功確率」です。65歳・70歳・75歳……100歳まで、すべて100.0%。資産枯渇率は0.0%でした。
これは何を意味するか。この世帯は資産に余裕があるため、運用を続けても、繰上返済しても、どちらでも老後は破綻しないということです。下振れ(悲観シナリオ=10%タイル)でも、投資資産は数億円規模を保っています。
つまり「どちらが正解か」は損得勘定だけでは決まらず、「期待値の最大化を取るか、確実性・安心を取るか」という価値観の問題になります。単一シナリオの楽観値(11億円)に踊らされず、こうして確率で安全余裕を確認できるのが、シミュレーターを使う最大の意味です。
7. 【結論】わが家の最適解は「ハイブリッド」|教育費ピークを乗り切る
どちらを選んでも老後が安泰なら、判断軸は「期待値 vs 安心・金利上昇への備え」になります。そのうえで、この世帯にはもう1つ重要な要素があります。教育費のピークです。
シミュレーションでは、子ども2人の教育費が重なる48〜50歳ごろに年210万円とピークを迎えます。この時期に手元現金を大きく減らす繰上返済をしてしまうと、急な出費に対応できなくなるリスクがあります。
そこで現実的な解は、次のようなハイブリッド戦略です。
- 教育費ピーク(48〜50歳)までは現金を厚めに温存:大きな繰上返済は急がず、NISA・iDeCoの積立は継続。
- 教育費の山を越えたら、一部を繰上返済に:変動金利の上昇リスクを部分的にヘッジしつつ、無借金の安心も得る。
- 残りは運用を継続:期待リターンの高さを活かす。全額をどちらかに寄せない。
「全額繰上返済 or 全額運用」の二択ではなく、時間軸(教育費ピーク)と配分で考えるのが、余裕のある世帯の最適解です。
8. まとめ|まずは自分の数字で確かめる
繰上返済と運用のどちらが得かは、ローン金利(0.7%)と運用の期待リターン(7.7%)の差で決まります。数字だけなら運用優位ですが、運用の「期待」は「確約」ではなく、確実性・金利上昇への備え・無借金の安心という繰上返済の価値も無視できません。
そして資産に余裕があるなら、モンテカルロで老後資金の成功確率を確認したうえで、教育費ピークを越えてからハイブリッドで配分するのが現実解です。大切なのは、ネット上の楽観的な単一シナリオではなく、あなた自身の数字と確率分布で判断すること。まずは無料のシミュレーターで確かめてみてください。
🎯 「繰上返済・運用・その両方」をあなたの数字で試算
本記事の試算は、すべて無料のライフプランシミュレーターで再現できます。繰上返済の有無・金額・年齢を変えて、モンテカルロの成功確率まで確認可能。完全無料・登録不要です。
※登録不要・データはお使いのブラウザにのみ保存されます
🎲 お金のルールを「遊んで」試してみる
繰上返済か運用か、NISA・複利・不労所得の効き方は、長い時間をかけて差が出るので実感しにくいもの。当ブログ運営者が公開している無料のブラウザゲームで、その流れを遊びながら体験できます(登録なし・スマホで遊べます)。
- 人生攻略:18歳から一生をシミュレーション。時間とお金の使い方しだいで、NISA・iDeCo・複利の効き方が変わります
- マネーフロー:株や不動産の取引で不労所得をふやし、給料日のくり返しから抜け出すボードゲーム。損益計算書と貸借対照表つき
- 家計脱出クエスト カードバトル:節約・投資・副業のカードで出費とたたかい、50歳でのFIREを目指すカードゲーム
個人事業主として家計管理・資産運用を10年以上実践。S&P500過去100年データに基づくライフプランシミュレーターを開発し、無料公開中(gcm01.com/lifeplan/)。
※本記事はアフィリエイトリンクを含みます。リンク経由で申込・契約があった場合、当ブログに報酬が発生しますが、記事内容は公開データと一般的な家計知識に基づいています。
※相談ケースは典型的なご相談をもとにした仮想事例であり、実在の特定個人ではありません。
※完済年齢・利息・運用額は前提条件に基づく概算であり、実際の数値は金利・返済方法・市場環境により異なります。シミュレーション結果は過去データに基づく試算であり、将来の運用結果を保証するものではありません。
※投資・繰上返済の判断は自己責任でお願いします。