「100万円貯まった、繰上返済すべき?」「500万円なら?」――住宅ローンを抱える人なら、誰もが一度は考える疑問です。
この記事では、残債3,000万円・残り24年・金利1.861%のモデルケースで、繰上返済額100万・500万・1000万円のそれぞれでどれだけ利息が削減できるかを数字で検証します。
自分の数字で繰上返済の効果を試算したい方は、無料シミュレーターでどうぞ。
1. 繰上返済の2タイプ:期間短縮型 vs 返済額軽減型
住宅ローンの繰上返済には、2つのタイプがあります。
| タイプ | 仕組み | 効果 |
|---|---|---|
| 期間短縮型 | 月返済額は変えず、返済期間を短くする | 利息削減効果が最大 |
| 返済額軽減型 | 期間は変えず、月返済額を減らす | 毎月のキャッシュフロー改善 |
利息削減を最優先するなら「期間短縮型」です。本記事のシミュレーションは全て期間短縮型で計算しています。
「返済額軽減型」を選ぶべき場合
以下のような状況なら、軽減型が向いています:
- 子どもの教育費ピークが近く、月のキャッシュフロー改善が急務
- 転職・収入減のリスクが高く、月返済額を下げて安全マージンを確保したい
- 家計が固定的で、毎月のゆとりを最優先したい
2. 前提条件
- 残債:3,000万円
- 残り期間:24年
- 適用金利:1.861%(前提)
- 繰上返済タイプ:期間短縮型
- 繰上返済タイミング:今すぐ
3. 【ケース1】100万円繰上返済の効果
| 繰上返済額 | 100万円 |
| 短縮期間 | 約12ヶ月(1年) |
| 利息削減額 | 約23万円 |
| 投資効率(年利換算) | 約5.3%相当 |
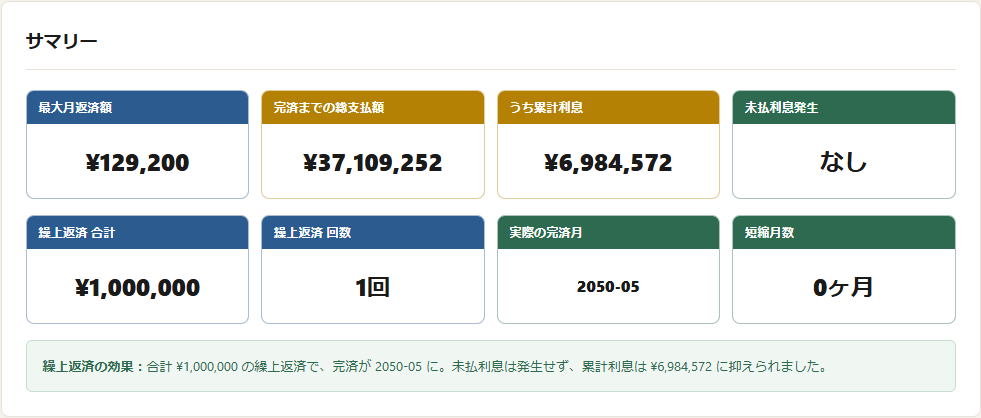
100万円を繰上返済すると、約23万円の利息削減。「100万円を投資して23万円のリターン」と考えると、年利5%程度の安全資産に投資したのと同等の効果です。
100万円というラインは「貯まりやすい」
会社員の家計で考えると、ボーナス2回分(年100万円)の積立で達成できる金額。「年1回の繰上返済」のリズムを作るのに、ちょうど良い額です。
4. 【ケース2】500万円繰上返済の効果
| 繰上返済額 | 500万円 |
| 短縮期間 | 約65ヶ月(5年5ヶ月) |
| 利息削減額 | 約130万円 |
| 投資効率(年利換算) | 約5.2%相当 |
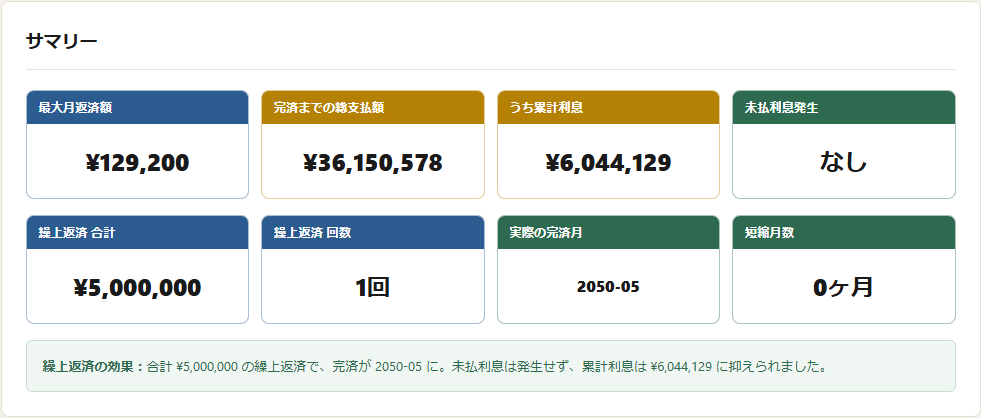
500万円なら5年以上の短縮効果。早期完済が現実味を帯びてきます。
500万円の調達源
500万円は会社員の家計で2-3年の積立で達成可能な額。または、相続・退職金・株式売却益などの臨時収入のタイミングで活用されることが多い金額帯です。
5. 【ケース3】1000万円繰上返済の効果
| 繰上返済額 | 1,000万円 |
| 短縮期間 | 約140ヶ月(11年8ヶ月) |
| 利息削減額 | 約280万円 |
| 投資効率(年利換算) | 約5.6%相当 |
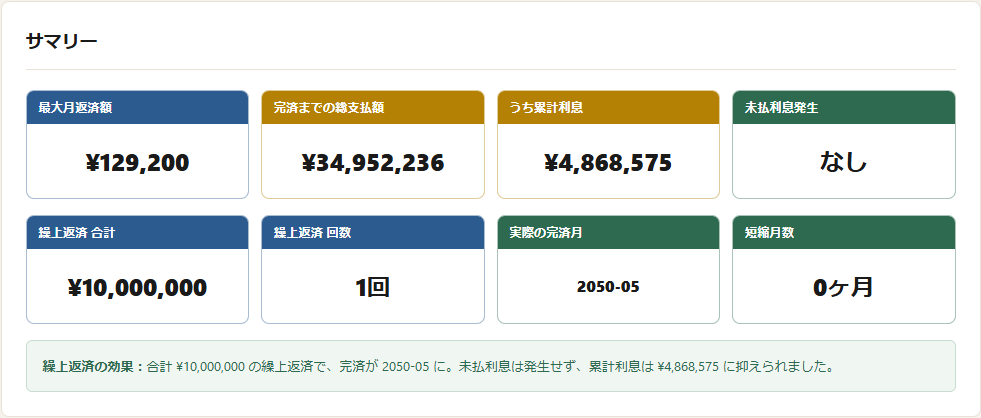
1,000万円となると、残期間が24年→12年に短縮。利息削減も280万円と大幅。退職金やまとまった相続のタイミングで有効です。
6. 3ケース比較
| 繰上額 | 短縮期間 | 利息削減 | 年利換算 |
|---|---|---|---|
| 100万円 | 1年 | 約23万円 | 約5.3% |
| 500万円 | 5.5年 | 約130万円 | 約5.2% |
| 1,000万円 | 11.7年 | 約280万円 | 約5.6% |
金額が大きくても、年利換算は5%前後で安定しています。これは「金利1.861%のローンを返す = 年利1.861%相当の運用」になるのに、短縮効果も加わって実質5%相当の利回りになるためです。
7. いつ繰上するのが最も効果的か
繰上返済の効果は、残期間が長く、残債が大きい「早期」ほど大きいです。
| タイミング | 同じ100万円繰上の利息削減効果 |
|---|---|
| 今すぐ(残期間24年) | 約23万円 |
| 5年後(残期間19年) | 約17万円 |
| 10年後(残期間14年) | 約11万円 |
| 15年後(残期間9年) | 約6万円 |
5年遅れるだけで、削減効果は約4分の3に。10年遅れると半分以下になります。「タイミングは早いほど良い」が繰上返済の鉄則です。
8. 繰上返済 vs 投資、どっちが得?
「繰上返済する100万円を、株式投資すべきか?」もよくある質問です。
| 選択肢 | 期待利回り | リスク |
|---|---|---|
| 繰上返済(金利1.861%のローン) | 確定 約5%相当 | ゼロ |
| 新NISA(インデックス長期) | 期待 5〜7% | 中(短期は元本割れも) |
| 定期預金 | 0.1〜0.3% | ゼロ |
結論:「ローン金利>投資利回り」なら繰上返済優先、「ローン金利<投資利回り」なら投資優先です。
2026年の金利水準では、変動金利1%以下のローンなら、長期インデックス投資の方が期待値は高い。逆に、変動金利1.5%以上のローン(既に金利上昇を受けた人)は、繰上返済の方が確実です。
「両立」も現実的な選択肢
「全額繰上 or 全額投資」と二者択一にする必要はありません。年間100万円のうち、50万円は繰上・50万円は新NISA、というハイブリッドも有効です。リスク分散しつつ、両方のメリットを享受できます。
9. 繰上返済の落とし穴:手数料と心理的負担
① 手数料がかかる銀行も
ネット銀行(楽天・auじぶん・住信SBI等)は繰上返済手数料無料が多い。しかし、メガバンクや一部の地銀は1回数千円〜数万円の手数料がかかる場合があります。事前に確認しましょう。
② 手元キャッシュを過度に減らさない
繰上返済は不可逆な選択。一度返済したお金は、急な出費(病気・失業等)で必要になっても引き出せません。生活防衛資金(生活費6ヶ月分)は必ず確保してから繰上返済してください。
③ 心理的な「もったいなさ」
「繰上返済すると、一気に手元のお金が減って不安」という心理ハードルがあります。これは事実上、繰上返済の最大の敵です。少額(50-100万円)から始めて、リズムを作るのがおすすめです。
10. 残債帯別の繰上返済戦略
| 残債帯 | 推奨繰上戦略 |
|---|---|
| 500-1,000万 | 50-100万円/年の小額繰上で完済を加速 |
| 1,000-2,000万 | 年100-200万円繰上で利息削減を最大化 |
| 2,000-3,000万 | 年100万円繰上+借り換え検討で複合効果 |
| 3,000万超 | 大型繰上(500万〜)と借り換えで負担軽減 |
11. よくある質問(FAQ)
Q1. 住宅ローン控除期間中に繰上返済すべきか?
A. 控除率0.7%超の金利なら繰上返済優先、未満なら控除終了後(14年目以降)の方が得。詳しくは住宅ローン控除と金利上昇を参照。
Q2. ボーナスが入ったら自動的に繰上返済すべき?
A. 機械的に全額繰上はNG。生活防衛資金を確保した残りを、繰上・投資・備蓄に分配するのが現実的です。
Q3. 繰上返済の最小単位は?
A. 多くの銀行で1万円から可能(ネット完結)。「10万円貯まったら繰上」のリズムでもOK。心理的ハードルを下げる手段としても有効です。
Q4. 金利が低いうちに繰上した方がいいか、上がってからの方がいいか?
A. 金利が低いうちに繰上した方が得です。理由は「残債が早く減れば、将来の金利上昇による利息増加もその分軽減される」から。「金利が上がってから」では遅い、と覚えてください。
Q5. 完済目前の人が繰上するメリットは?
A. 完済目前(残期間5年以内)は、利息削減効果は小さいです。「完済の精神的安堵」を取るかどうかの判断。手元キャッシュの方が大事なら、繰上せず通常返済を継続してOK。
12. まとめ
- 100万円繰上で利息削減約23万円(年利5.3%相当)
- 500万円なら短縮5.5年・利息削減130万円
- 1,000万円なら短縮11.7年・利息削減280万円
- タイミングは「早いほど良い」(5年遅れで効果4分の3に)
- 投資との比較は「ローン金利 vs 期待利回り」で判断
- 生活防衛資金(6ヶ月分)は必ず確保してから繰上
- 自分の数字での試算はシミュレーターで
関連記事
- 住宅ローン借り換えで300万円トクする人の3条件
- 未払利息はいつ発生する?125%ルールの落とし穴
- 住宅ローン控除と金利上昇:13年で得する人・損する人
- 変動金利1%上昇で月返済額はいくら増える?残債別9パターン
🎲 繰上返済と投資の違いを「遊んで」試してみる
どちらを優先するかで、何十年か先のお金の流れは大きく変わります。当ブログ運営者が公開している無料のブラウザゲームで、その違いを遊びながら試せます(登録なし・スマホで遊べます)。
- 人生攻略:18歳から一生をシミュレーション。住宅ローン・教育費・投資の選び方で、老後の資産がどう変わるかを体験できます
- 家計脱出クエスト カードバトル:節約・投資・副業のカードで出費とたたかい、50歳でのFIREを目指すカードゲーム
▼ 免責事項
本記事の数字は、元利均等返済を前提とした概算試算です。実際の繰上返済手数料・銀行ごとの計算方式により結果は変わります。投資判断・繰上返済の最終判断は、必ずご自身で行ってください。
🎯 今回の試算をあなたの数字で再計算
年齢・年収・住宅ローン残高・家族構成を入れて、S&P500過去99年データ×モンテカルロ法で老後資金の成功確率を確かめられます。完全無料・登録不要。