住宅ローンの借り換えで「300万円トクした」「いや、ほとんど変わらなかった」――話題になる体験談はバラバラです。なぜ、人によってこんなに結果が違うのでしょうか。
答えはシンプルで、借り換えで大きく得する人には「3つの条件」があります。この記事では、その3条件を整理し、自作シミュレーターで具体的な数字で実演します。
「自分は借り換えで本当に得するのか?」を判断したい方は、無料の金利リスクシミュレーターに自分の数字を入れて確認してみてください。
1. 借り換えで300万円トクする「3つの条件」
住宅ローン業界で長年語られている「借り換え判断の3条件」を整理します。
| 条件 | 基準 | 理由 |
|---|---|---|
| ① 金利差 | 現在金利と新金利の差が1%以上 | 諸費用を回収しても余りある利息削減が必要 |
| ② 残債 | 1,000万円以上 | 諸費用60万円前後を回収できる規模が必要 |
| ③ 残り期間 | 10年以上 | 金利差の効果が積み上がる期間が必要 |
この3条件を全て満たすと、借り換えのメリットが諸費用を大きく上回る確率が高くなります。逆に1つでも欠けると、メリットが薄れたり、場合によっては損する可能性も。
では、具体的な数字で見ていきましょう。
2. 【実演】3条件クリアのケース:300万円以上トクする
まず、3条件をすべてクリアしているケースで実演します。
前提条件
- 残債:3,000万円(条件②クリア)
- 残り期間:24年(条件③クリア)
- 現在金利:1.861%
- 借り換え後金利:0.5%(条件①クリア:金利差1.361%)
- 諸費用:60万円(込みで試算)
結果
| 項目 | 現状継続 | 借り換え後 | 差額 |
|---|---|---|---|
| 完済までの総支払額 | 約3,810万円 | 約3,290万円 | -520万円 |
| 諸費用 | 0円 | 60万円 | +60万円 |
| 実質メリット | ― | ― | 約460万円のトク |
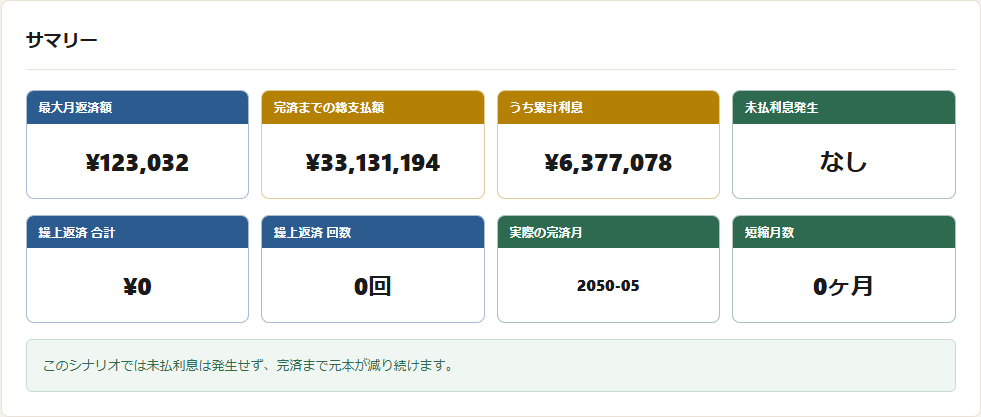
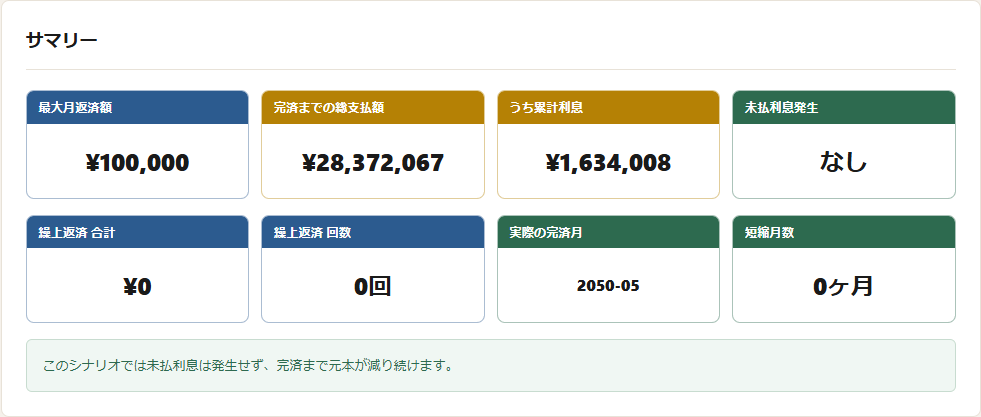
3条件をすべてクリアしている人は、諸費用を引いても300万円以上トクするのが現実的なラインです。
「460万円」のリアルな価値
460万円といえば:
- 新車(普通車)2台分
- 子ども1人分の大学4年間の学費
- 10年間の家族旅行費用
- iDeCo・新NISA等への原資追加
「24年で460万円なら、月にすると約1.6万円のお小遣い増」と考えても、家計へのインパクトは決して小さくありません。
🧮 自分の残債・金利で借り換え効果を試算
ここまでの数字を「あなたの数字」で確かめましょう。残債・金利・残り期間を入れるだけで借り換えメリットを自動計算し、老後資金まで一気に見通せます。完全無料・登録不要です。
3. 【実演】1条件欠ける場合:金利差0.5%だと?
次に、条件①「金利差1%以上」を欠くケースです。
前提条件
- 残債:3,000万円(条件②クリア)
- 残り期間:24年(条件③クリア)
- 現在金利:1.0%
- 借り換え後金利:0.5%(金利差0.5%だけ=条件①ギリギリ)
- 諸費用:60万円
結果
| 項目 | 現状継続 | 借り換え後 | 差額 |
|---|---|---|---|
| 完済までの総支払額 | 約3,380万円 | 約3,180万円 | -200万円 |
| 諸費用 | 0円 | 60万円 | +60万円 |
| 実質メリット | ― | ― | 約140万円のトク |
金利差0.5%でも、残債と期間が大きければ140万円程度のメリットは出ます。ただし、「300万円トク」レベルにはなりません。借り換え手続きの労力(数週間〜2ヶ月)と天秤にかけて判断する必要があります。
4. 【実演】残債500万円だと?
条件②「残債1,000万円以上」を欠くケース。
前提条件
- 残債:500万円(条件②未達)
- 残り期間:15年
- 現在金利:1.861%
- 借り換え後金利:0.5%(金利差1.361%)
- 諸費用:60万円
結果
| 項目 | 現状継続 | 借り換え後 | 差額 |
|---|---|---|---|
| 完済までの総支払額 | 約560万円 | 約520万円 | -40万円 |
| 諸費用 | 0円 | 60万円 | +60万円 |
| 実質メリット | ― | ― | -20万円(損!) |
残債が小さいと、金利差が大きくても諸費用60万円を回収できず、損になるケースが出ます。「金利が下がるなら借り換え!」と短絡的に判断すると、こうした落とし穴にハマる可能性があります。
5. 【実演】残り期間5年だと?
条件③「残り期間10年以上」を欠くケース。
前提条件
- 残債:1,500万円
- 残り期間:5年(条件③未達)
- 現在金利:1.861%
- 借り換え後金利:0.5%(金利差1.361%)
- 諸費用:60万円
結果
| 項目 | 現状継続 | 借り換え後 | 差額 |
|---|---|---|---|
| 完済までの総支払額 | 約1,570万円 | 約1,520万円 | -50万円 |
| 諸費用 | 0円 | 60万円 | +60万円 |
| 実質メリット | ― | ― | -10万円(ほぼ損) |
残期間が短いと、金利差の効果が積み上がる時間がなく、諸費用に飲み込まれてしまいます。完済が近い人ほど、繰上返済の方が確実に得する場合が多いです。
6. 借り換え時の諸費用:内訳と相場
借り換えの「諸費用約60万円」の内訳を整理します。
| 項目 | 相場 | 備考 |
|---|---|---|
| 事務手数料(借り換え先) | 借入額の2.2% | 3,000万なら66万円。最大項目 |
| 保証料 | 0〜80万円 | ネット銀行は無料が多い |
| 登記費用(抹消+設定) | 10〜15万円 | 司法書士報酬込み |
| 印紙税 | 2万円 | 契約金額により変動 |
| 団信保険料 | 0円〜 | 新規借入と同等の審査あり |
| 繰上返済手数料(現在の銀行) | 0〜3万円 | 銀行による |
ネット銀行(auじぶん銀行・住信SBIネット銀行・PayPay銀行など)は、事務手数料2.2%・保証料無料というパターンが多く、合計60万円前後が目安です。メガバンクは保証料が高めで、80万円〜100万円程度になることもあります。
諸費用を最小化する選択肢:ソニー銀行
ソニー銀行は事務手数料が44,000円固定と異色。残債が大きい人は、auじぶん銀行(事務手数料66万円@残債3,000万)よりソニー銀行(44,000円)の方が手数料で大幅有利になります。
ただし金利はやや高めなので、長期で見ると逆転する可能性も。詳しくはネット銀行5社の住宅ローン変動金利を徹底比較を参照してください。
7. 借り換え判断フローチャート
ここまでの内容を、判断フローにまとめます。
- Step 1:今の金利を確認(銀行アプリか返済予定表)
- Step 2:3条件チェック
- 金利差1%以上は出るか?(モゲチェック等で他行金利を確認)
- 残債1,000万円以上あるか?
- 残り期間10年以上あるか?
- Step 3:全てYesなら、複数行で仮審査(無料・1〜2行)
- Step 4:通った金利でシミュレーターに再入力して、実質メリットを試算
- Step 5:諸費用込みで100万円以上の差なら、借り換え検討
💡 仮審査は無料です。ネット銀行ならネット完結で30分程度。「審査に通った金利」が分かれば、シミュレーターで実質メリットを正確に試算できます。動くか動かないかは、数字を見てから決めればOK。
8. 借り換え失敗を避ける5つの注意点
① 金利だけで判断しない
事務手数料・保証料・団信の差で、トータルコストは大きく変わります。「総支払額(手数料込み)」で比較が鉄則。
② 団信の保障内容を確認
銀行によって団信の保障範囲(がん・3大疾病・全疾病)が違います。健康面の不安がある人は、保障範囲を重視してください。
③ 借り換え後の銀行の使い勝手
ネット銀行は店舗がなく、何かあった時にネット完結で対応する必要があります。「窓口で相談したい」派にはストレスかも。
④ 諸費用を借入額に含めない
諸費用を借入額に含めると、毎月の利息計算ベースが増えます。可能なら現金で支払うのがベスト。
⑤ 借り換え先も変動金利のリスク
借り換え先が変動金利なら、将来上昇する可能性はあります。「今より低い金利で借り換える」だけでなく、「上昇シナリオも踏まえて判断」が大切。
9. よくある質問(FAQ)
Q1. 借り換えできる回数に制限はあるか?
A. 制限はありません。ただし、各回の諸費用がかかるので、頻繁な借り換えはコストが嵩みます。3-5年に1回のペースが現実的。
Q2. 仮審査に落ちた場合、住宅ローン履歴に傷がつく?
A. 仮審査の結果は信用情報には影響しません。本審査を出して落ちると、信用情報に記録が残る場合があります。
Q3. 借り換え手続きにどのくらい時間がかかる?
A. 仮審査1-2週間、本審査2-4週間、契約・実行2-4週間で、合計1.5-2.5ヶ月程度。スケジュールに余裕を持って動きましょう。
Q4. 借り換えで住宅ローン控除はどうなる?
A. 借り換えても、残りの控除期間は継続適用されます。控除額は新ローンの残高ベースで再計算。詳しくは住宅ローン控除と金利上昇を参照。
Q5. 固定金利への借り換えはアリか?
A. 「金利上昇リスクを完全に消したい」人にはアリ。ただし、固定は変動より金利が高い(2026年5月で約1.5%差)ので、保険料として割高です。具体的な比較は固定金利 vs 変動金利を参照。
10. まとめ
- 借り換えで300万円以上トクするには「金利差1%以上・残債1,000万以上・残期間10年以上」の3条件
- 3条件クリアで残債3,000万円なら、約460万円のトクが現実的
- 1条件欠けるとメリットは100万円台、2条件欠けると損する可能性も
- 諸費用は60万円前後(ネット銀行)が目安。事務手数料2.2%が最大項目
- 判断は「3条件チェック → 仮審査 → シミュレーターで再試算 → 100万円以上の差なら検討」
関連記事
- 【実話】楽天銀行の住宅ローン金利が0.877%→1.861%に|変動金利1%上昇のリアルと対策
- 【完全試算】変動金利1%上昇で月返済額はいくら増える?残債別9パターン早見表
- ネット銀行5社の住宅ローン変動金利を徹底比較
- 固定金利 vs 変動金利、2026年に選ぶならどっち?
▼ 免責事項
本記事の数字は、元利均等返済を前提とした概算試算です。実際の借り換え条件・諸費用・審査結果は銀行ごとに異なります。借り換えや返済計画の最終判断は、必ずご自身で行ってください。不安があれば、金融機関やファイナンシャルプランナーへの相談を強くおすすめします。
🎯 今回の試算をあなたの数字で再計算
年齢・年収・住宅ローン残高・家族構成を入れて、S&P500過去99年データ×モンテカルロ法で老後資金の成功確率を確かめられます。完全無料・登録不要。